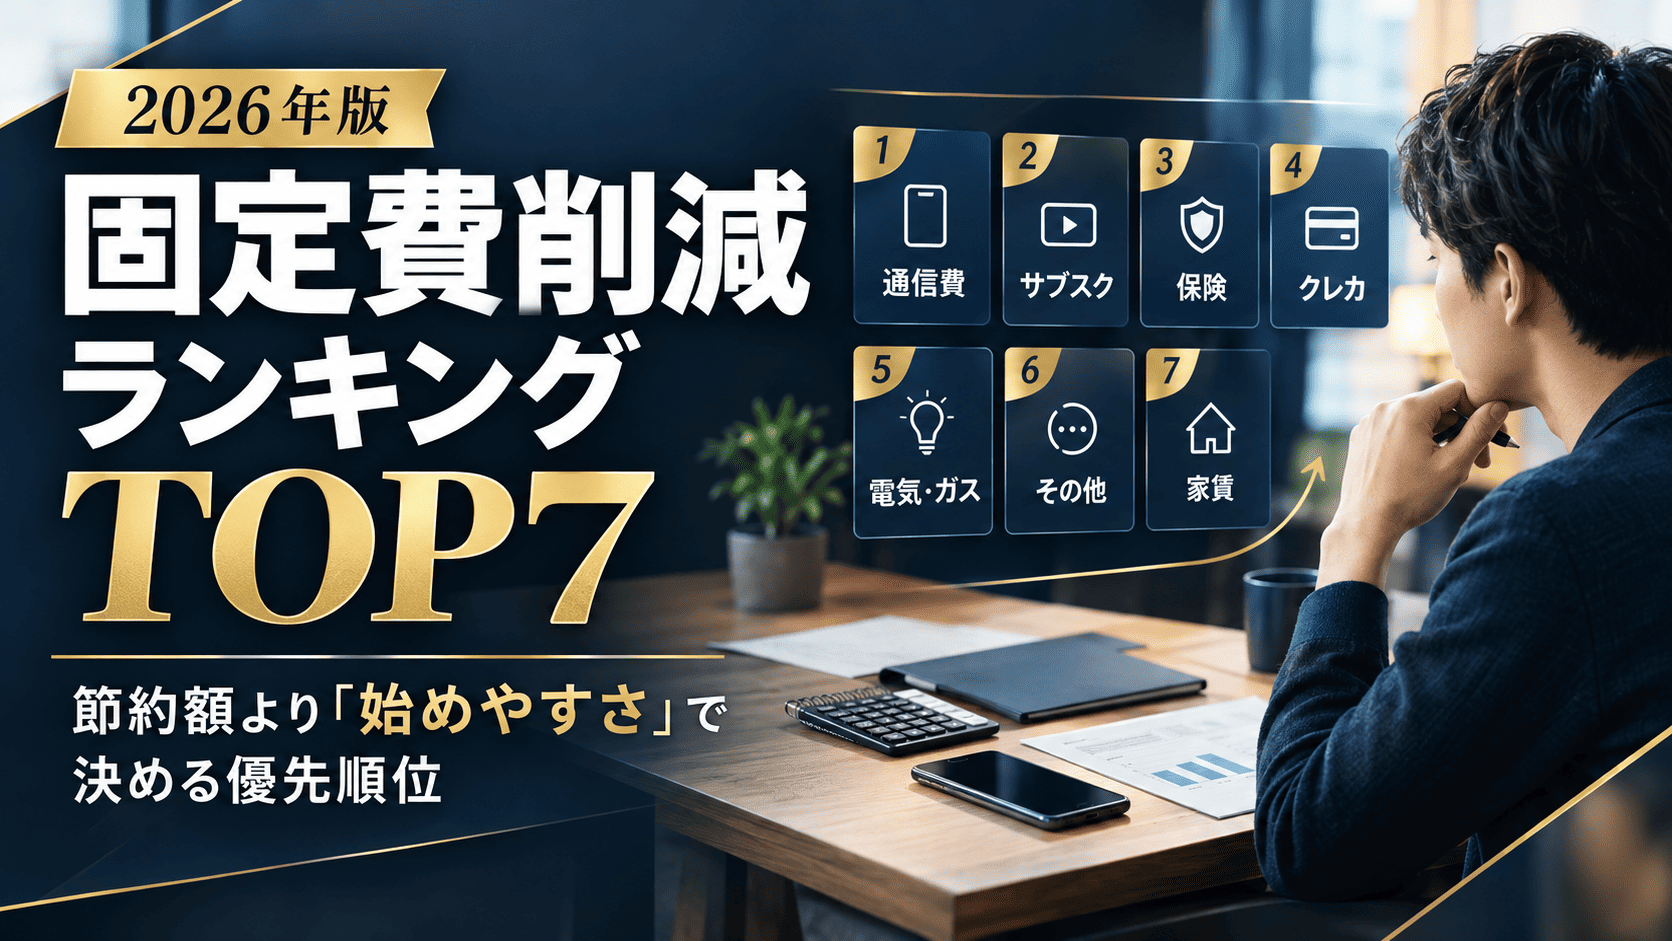
「固定費を見直したいけれど、結局どれから手をつければいいのか分からない」という方は多いのではないでしょうか。
結論から言うと、固定費の優先順位は「節約額の大きさ」だけで決めるべきではありません。
削減できる金額が大きくても、手続きが大変だったり、初期費用がかかったりする項目は、後回しにしたほうが挫折しにくいからです。
この記事では、通信費・保険・サブスクなど7つの固定費を「節約インパクト」「始めやすさ」「効果が出るまでの早さ」「初期負担」という4つの軸で比較し、あなたに合った優先順位を判断できるようにまとめました。
固定費削減は「節約額」より「始めやすさ」で優先順位を決めよう
固定費のランキングというと、「年間の節約額が大きい順」に並べたくなります。
ですが、それだけで優先順位を決めると、節約額が大きくても手間や初期負担が大きい項目から始めることになり、取り組みにくい場合があります。
たとえば家賃は、削減できる金額こそ大きいものの、引っ越しには初期費用や手間がかかり、生活環境も変わります。
一方でサブスクの解約や通信プランの見直しは、金額こそ家賃ほど大きくなくても、数分の手続きですぐに効果が出ます。
そこでこの記事では、「おすすめ度」のような単一の評価ではなく、以下の4つの判断軸に分解しました。
- 削減インパクト:見直したときにどれくらい節約効果が見込めるか
- 始めやすさ:手続きの手間や心理的なハードルの低さ
- 効果が出るまで:見直してから節約効果を実感できるまでの早さ
- 初期負担:見直すこと自体にかかる費用や手間
これらを総合的に考慮したうえで、当ブログ独自の優先順位として整理したのが、次のランキングです。
20代会社員であれば、まずは初期負担が小さく、効果がすぐに出る項目から着手して「小さな成功体験」を積むのがおすすめです。
固定費削減ランキングTOP7
上記4つの軸をもとに、20代会社員が最初に取り組む場合の、当ブログ独自の優先順位としてまとめました。
| 順位 | 固定費 | 削減インパクト | 始めやすさ | 効果が出るまで | 初期負担 |
|---|---|---|---|---|---|
| 1位 | 通信費 | 大 | 高い | 早い | 小さい |
| 2位 | サブスク | 小〜中 | 高い | 早い | 小さい |
| 3位 | 保険 | 中〜大 | 中程度 | 普通 | 小〜中 |
| 4位 | クレジットカードの年会費・手数料 | 小 | 高い | 早い | 小さい |
| 5位 | 電気・ガス | 小〜中 | 中程度 | 早い | 小さい |
| 6位 | その他の固定費 | 小 | 高い | 早い | 小さい |
| 7位 | 家賃 | 大 | 低い | 時間がかかる | 大きい |
※この順位は、各項目を数値化して算出したものではありません。「節約インパクト・始めやすさ・効果の早さ・初期負担」の4点を総合的に考慮した、当サイト独自の優先順位です。あなたの状況によって、優先すべき順番は変わります。
それぞれの項目を、簡単に見ていきましょう。
1位 通信費
結論:最も始めやすく、効果もすぐに出るため、固定費見直しの入り口としておすすめです。
なぜこの順位か:大手キャリアから格安SIMやオンライン専用プランへの乗り換えは、多くの場合オンラインで完結し、初期費用もほとんどかかりません。
節約できるポイント:契約しているプランのデータ容量が、実際の利用量に見合っているかを確認することがポイントです。私自身も一人暮らしを始めた際に楽天モバイルへ切り替え、通信費を抑えることができました。
向いている人:まだ大手キャリアのままプランを見直したことがない人。
注意点:通信品質を重視する方は、料金だけでなく通信速度や利用エリアも確認して比較しましょう。
詳しくはこちら:▶ 《通信費を節約する方法7選》
2位 サブスク
結論:利用頻度の低いサービスは、金額の大小にかかわらず一度整理する価値があります。
なぜこの順位か:解約の手続きは数分で完了し、翌月からすぐに効果を実感できます。
節約できるポイント:クレジットカードの明細を確認し、契約していること自体を忘れているサービスがないかチェックしてみましょう。
向いている人:一つひとつの金額は小さくても、まとめて見直したい人。
注意点:無料お試し期間から自動更新される仕組みのものが多いため、必要なときだけ再契約する運用に変えるのも一つの方法です。
詳しくはこちら:▶ 《サブスク整理のやり方》
3位 保険
結論:削減インパクトは大きいものの、家族構成や収入によって必要な保障は異なるため、通信費やサブスクよりも慎重な検討が必要です。
なぜこの順位か:公的保険制度でどこまでカバーされているかを理解したうえで判断する必要があり、通信費のようにすぐ乗り換えられるものではありません。
節約できるポイント:加入している保険証券を取り出し、保障内容と保険料が見合っているかを確認することから始めましょう。FP2級の学習でも、公的保障の内容を理解したうえで民間保険の必要性を考えることの重要性を学びました。
向いている人:保険証券の中身を長年見直していない人。
注意点:一律に「不要」と判断するのではなく、扶養家族の有無や住宅ローンの有無なども踏まえて検討することをおすすめします。
詳しくはこちら:▶ 《保険の見直し完全ガイド》
4位 クレジットカードの年会費・手数料
結論:年会費や手数料がかかっているのにほとんど使っていないカードがあれば、整理するだけで固定費を減らせます。
なぜこの順位か:カードの見直しはオンラインで完結しやすく始めやすい一方、削減できる金額自体はほかの項目に比べて小さめです。
節約できるポイント:年会費がかかるカードをほとんど使っていない場合は、年会費無料カードへの整理を検討できます。
向いている人:使っていないカードの年会費を払い続けている人。
注意点:リボ払いなど金利の高い支払い方法は避け、還元率よりも支払い方法の健全性を優先しましょう。
詳しくはこちら:▶ 《20代におすすめのクレジットカード7選》
5位 電気・ガス
結論:契約アンペア数や契約プランの見直しで、生活を変えずに基本料金を下げられる可能性があります。
なぜこの順位か:手続き自体は簡単ですが、削減できる金額は契約状況によって差が大きく、通信費ほどインパクトが安定しません。
節約できるポイント:一人暮らしで必要以上に大きいアンペアを契約していないか、まずは検針票や契約内容を確認してみましょう。
向いている人:契約内容を一度も見直したことがない人。
注意点:電気・ガスの契約変更を検討する場合は、料金だけでなく、契約期間・解約条件・料金体系も確認しましょう。
6位 その他の固定費
結論:NHK受信料や各種会費など、契約状況によって見直せるものです。
なぜこの順位か:手続きは簡単ですが、金額そのものが小さいため、優先順位としては他の項目より下になります。
節約できるポイント:契約区分や支払方法が、実際の利用状況に合っているかを確認してみましょう。
向いている人:他の項目を一通り見直し終え、細かいところまで整理したい人。
注意点:金額は小さくても、一度見直せばその後は手間がかかりません。
7位 家賃
結論:削減インパクトは7項目の中で最も大きい一方、初期費用や手間がかかるため、優先順位としては最後になります。
なぜこの順位か:引っ越しには初期費用がかかるうえ、通勤時間や生活環境も変わるため、他の項目のように気軽には動けません。
節約できるポイント:転居を検討する場合は、家賃差額と初期費用を比べ、何年で回収できるかを試算してから判断することをおすすめします。私自身も一人暮らしを始める際、家賃を月5万円以内に抑えることを優先しました。
向いている人:契約更新や引っ越しのタイミングが近い人。
注意点:不動産会社に勤めている立場から補足すると、退去時には通常の使用による損耗の修繕費用まで請求されるケースがあるため、入居時に部屋の状態を写真で残しておくと安心です。初期費用の金額は物件や地域によって差があるため、見積もりを取って個別に確認しましょう。
結局、固定費は何から見直す?
ランキングはあくまで一般的な優先順位です。実際にはあなたの状況によって、見直すべき順番は変わります。
- できるだけ簡単に始めたい人:通信費・サブスクから着手しましょう。
- 大きな節約効果を狙いたい人:保険や家賃も含めて検討する価値があります。ただし家賃は初期費用も考慮しましょう。
- 一人暮らしの人:家賃・通信費・光熱費の割合が大きくなりやすいため、この3つから確認しましょう。
- すでに格安SIMを使っている人:保険・サブスク・クレジットカードなど、まだ手をつけていない項目を確認しましょう。
- 近いうちに引っ越す予定がある人:家賃の見直しを優先順位の上位に上げても良いタイミングです。
一人暮らしの固定費がどれくらいかかるものか目安を知りたい方は、以下の記事もあわせてご覧ください。
▶ 《一人暮らしの固定費平均はいくら?》
ここまで、優先順位の考え方を中心にお伝えしてきました。固定費削減の全体像や、7項目それぞれの制度・仕組みをもう少し体系的に学びたい方は、以下の完全ガイドもあわせてご覧ください。
固定費を見直したら、次は資産形成へ
固定費削減で生まれた余剰資金は、貯蓄や投資など、将来のために使うことで削減効果をさらに活かせます。
投資を始めたい方は、新NISAを活用する方法もあります。
私自身も、固定費を見直して生まれた余剰資金を積立に回してきたことが、資産形成のスピードを上げる一つの要因になったと感じています。
新NISAの始め方から迷っている方は、以下のロードマップをご覧ください。
▶ 《新NISA完全ロードマップ》
固定費削減と資産形成をあわせて実践してきた具体的な流れを知りたい方は、こちらもご参考ください。
▶ 《20代会社員が資産1,000万円を達成した方法を全公開》
固定費削減ランキングでよくある質問
Q. 固定費削減は何から始めればいいですか?
A. まずは通信費やサブスクなど、手続きの負担が小さく、すぐに効果を実感できる項目から始めるのがおすすめです。
Q. 一人暮らしの場合、何を優先して見直すべきですか?
A. 家賃・通信費・光熱費の3つは支出に占める割合が大きくなりやすいため、優先的に確認してみましょう。
Q. 家賃のような大きな固定費は、最初に見直すべきですか?
A. 削減できる金額は大きいものの、引っ越しには初期費用がかかるため、まずは通信費やサブスクなど始めやすい項目から着手し、契約更新や引っ越しのタイミングで家賃を検討するのがおすすめです。
Q. 固定費削減で浮いたお金はどうすればいいですか?
A. 「最初からなかったお金」として、新NISAなどの積立に自動的に回す仕組みを作ることをおすすめします。
まとめ
固定費の優先順位は、節約額の大きさだけで決めるものではありません。
始めやすさ・初期負担・効果が出るまでの早さも踏まえ、まずは通信費やサブスクといった小さな成功体験から着手してみましょう。

コメント