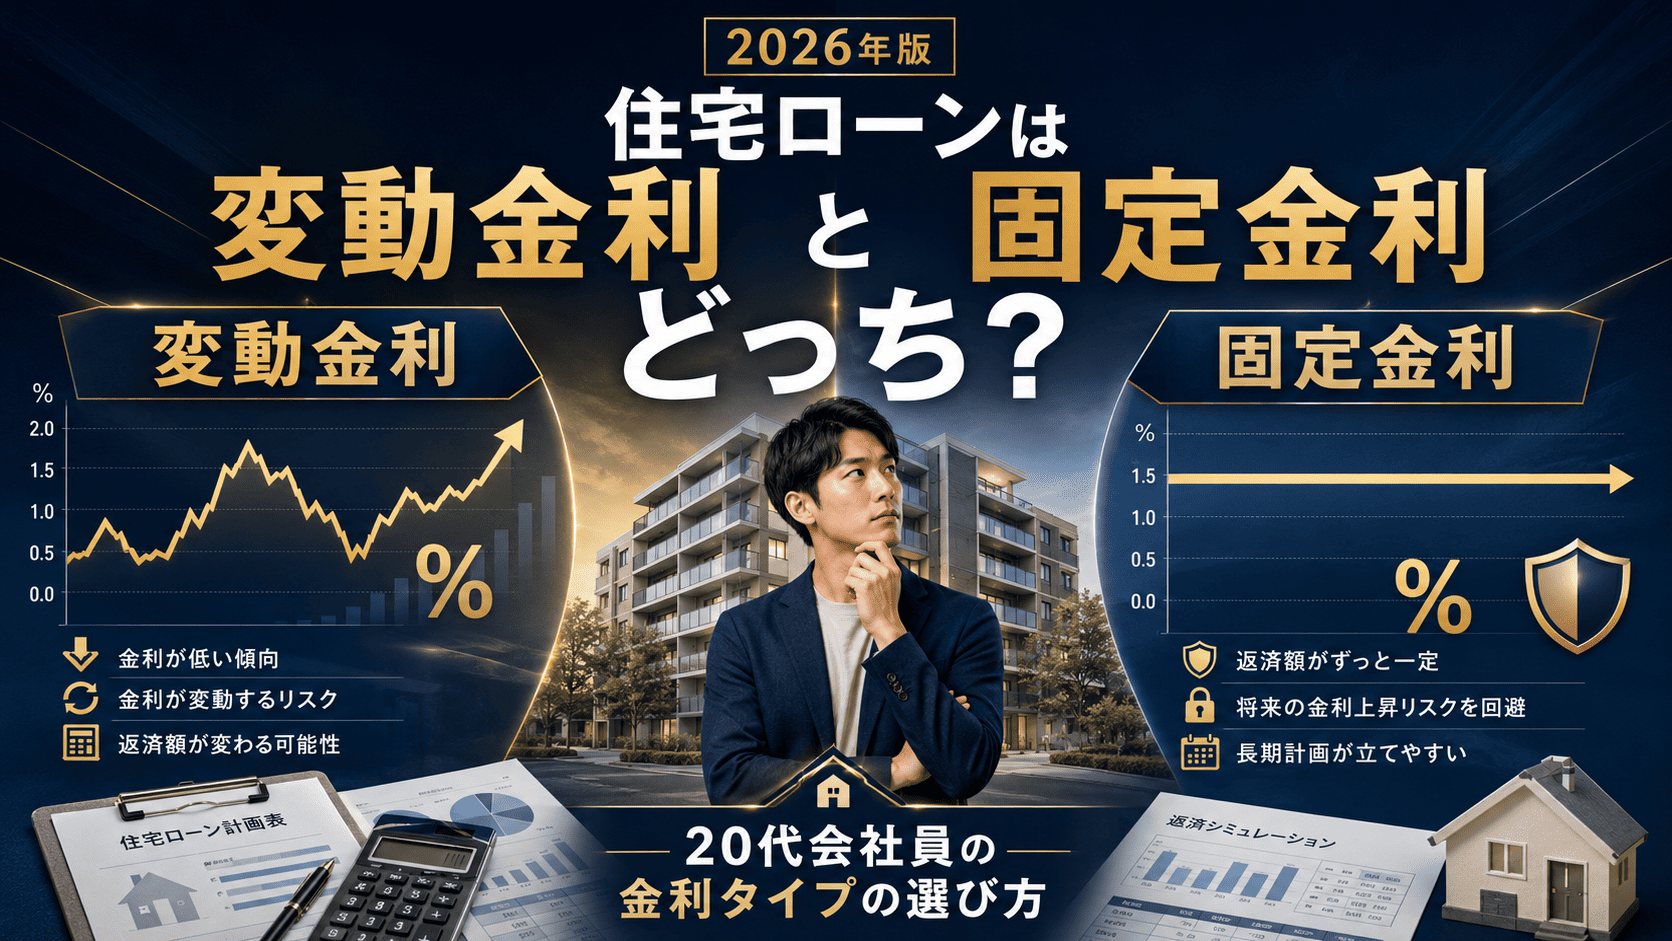
住宅ローンを検討し始めると、必ずぶつかるのが「変動金利と固定金利、結局どっちがいいの?」という疑問です。
ネットで調べても「変動金利が得」「固定金利は安心」と、意見が真っ二つに分かれていて、余計に迷ってしまいますよね。
結論から言うと、この2つに万人共通の正解はありません。
大切なのは、借入額や家計の余裕、将来の支出を踏まえて「自分の家計が金利上昇に耐えられるか」を基準に選ぶことです。
この記事では、変動金利と固定金利の違いから、2026年の金利環境を踏まえた選び方まで、20代会社員の視点で分かりやすく解説します。この記事を読めば、2つの違いだけでなく、自分がどちらを選ぶべきかを判断するための基準が分かります。
私自身も20代で住宅を購入し、住宅ローンを利用しながら新NISAでの資産形成を続けています。宅建士・FP2級の知識と、実際にローンを返済してきた経験の両方から、判断のポイントをお伝えします。
- 住宅ローンは変動金利と固定金利どっち?結論から解説
- 2026年の住宅ローン金利はどうなっている?
- 住宅ローンの金利タイプは3種類
- 変動金利と固定金利の違いを比較
- 変動金利のメリット・デメリット
- 固定金利のメリット・デメリット
- 住宅ローンの変動金利は金利上昇するとどうなる?
- 5年ルール・125%ルールとは?
- 変動金利と固定金利、どっちが得?返済額をシミュレーション
- 20代会社員は変動金利と固定金利のどっちが向いている?
- 20代で住宅ローンを組むなら「金利」だけで選ばない
- 実際に20代で住宅を購入した筆者が選んだ金利タイプ
- 住宅ローンの金利タイプを選ぶ5つの判断基準
- 住宅ローンの金利タイプに関するよくある質問
- まとめ|変動金利と固定金利は「金利上昇に耐えられるか」で選ぼう
- こちらの記事もあわせてどうぞ
住宅ローンは変動金利と固定金利どっち?結論から解説
先に結論をお伝えすると、変動金利と固定金利のどちらが得かは、将来の金利がどう動くか分からない以上、誰にも断定できません。
そのため考えるべきなのは「得か損か」ではなく「金利が上がっても自分の家計が耐えられるか」です。
判断のヒントとして、それぞれのタイプが向いている人の特徴を見てみましょう。
変動金利が向いている人
- 借入額に対して年収に余裕があり、返済負担率を低く抑えられる人
- 金利上昇時に家計を調整できる、十分な金融資産や現金の余力がある人
- 収入減少への備えがあり、必要であれば支出を見直せる人
国土交通省の啓発資料でも、変動金利が向いている人の条件として「年収に対する年間返済額の割合が低いこと」「返済期間を短くできること」「資産を売却するなど柔軟に動けること」の3点が挙げられています。
固定金利が向いている人
- 借入額が年収に対して大きく、返済に余裕が少ない人
- 教育費の増加など、将来の支出がすでに見えている人
- 将来の返済額を確定させ、教育費や老後資金など他の支出計画を立てやすくしたい人
どちらが「優れている」ではなく、どちらが「自分の家計に合っているか」で考えることが大切です。
2026年の住宅ローン金利はどうなっている?
2026年は、住宅ローンを取り巻く金利環境が大きく変化しています。日本銀行は2026年6月に、政策金利を1.00%程度へ引き上げました。2024年にマイナス金利政策が解除されて以降、段階的な利上げが続いている状況です。
この動きは、変動金利の基準となる短期プライムレートや、固定金利の基準となる長期金利の両方に影響を与えています。ただし、実際に適用される金利は金融機関や商品、優遇条件によって大きく異なります。「2026年だから変動金利は危険」「固定金利がお得」と一律に判断するのではなく、検討している金融機関の最新の公式金利を必ず確認するようにしましょう。
国土交通省の調査によると、2024年度の民間住宅ローンの新規貸出における変動金利型の割合は83.5%でした。変動金利は今も主流の選択肢ですが、金利上昇のリスクを踏まえたうえで選ぶことが大切です。
住宅ローンの金利タイプは3種類
一口に住宅ローンといっても、金利タイプは大きく3種類に分かれます。それぞれの仕組みを整理しておきましょう。
変動金利
多くの変動金利型では、半年ごとに適用金利が見直されます。3種類の中でも、当初の金利がもっとも低いのが特徴です。
変動金利型の住宅ローンは、金融機関が定める基準金利(店頭金利)から一定の優遇幅を引いた「適用金利」で契約するのが一般的です。実際に返済で使われるのはこの適用金利で、基準金利は市場金利や政策金利の動向などの影響を受けます。一般的には、短期プライムレートなどを基準とする商品が多く見られます。
固定金利期間選択型
借入当初の一定期間(3年・5年・10年など)だけ金利が固定され、期間終了後にあらためて金利タイプを選び直すタイプです。
全期間固定金利より当初の金利は低めですが、固定期間終了後は、その時点の金利水準や適用条件によって返済額が変わる可能性があります。契約前に、固定期間終了後の条件についても確認しておくと安心です。
全期間固定金利
借入時から完済まで、金利と毎月の返済額がずっと変わらないタイプです。代表例が住宅金融支援機構の【フラット35】です。
全期間固定型の住宅ローン金利は、長期金利など市場環境の影響を受けて決まるため、変動金利より当初の金利は高めに設定される傾向があります。借り手は契約時に定められた金利で返済するため、その後市場金利が上昇しても、返済額が増えることはありません。
変動金利と固定金利の違いを比較
3つのタイプの特徴を表にまとめました。
| 比較項目 | 変動金利型 | 固定期間選択型 | 全期間固定金利型 |
|---|---|---|---|
| 連動する金利 | 短期金利(短期プライムレートなど) | 中長期金利 | 長期金利など |
| 金利の見直し | 多くの商品で年2回(商品による) | 固定期間終了時 | 完済までなし |
| 金利上昇の影響 | 受ける | 固定期間中は受けにくい/終了後は影響を受ける | 受けない |
| 激変緩和措置 | 5年ルール・125%ルール(一部行) | 原則なし | 不要(最初から固定) |
| 向いている人 | 家計に余裕があり柔軟に動ける人 | 一定期間の支出を確定させたい人 | 借入額が多く安定を重視する人 |
※実際の金利水準は、金融機関・借入条件・優遇制度によって大きく異なります。最新の金利は、検討している金融機関の公式情報で必ず確認してください。
この表からも分かるように、金利タイプを選ぶときは表面的な金利の低さだけでなく「金利が上昇したときに自分が影響を受けるかどうか」まで見ておく必要があります。
変動金利のメリット・デメリット
変動金利のメリット
もっとも大きなメリットは、借入当初の金利が低く、毎月の返済額を抑えられることです。
例えば4,000万円を35年で借りる場合、金利0.6%なら毎月の返済額は約10.6万円ですが、金利2.5%なら約14.3万円になります(一定の金利を仮定した計算例です)。その差は毎月3万円以上です。
返済額が抑えられる分、生活防衛資金の確保や、新NISAでの積立に回せる余力が生まれやすくなります。
変動金利のデメリット
一方で、将来の金利上昇リスクをすべて借り手自身が負う点は見逃せません。
日本銀行は2024年のマイナス金利政策解除以降、政策金利を段階的に引き上げており、2026年6月には1.00%程度まで引き上げました。これに伴い、変動金利の基準となる金利も上昇傾向にあります。
例えば5,000万円を借りて5年後に金利が0.6%から2.0%へ上昇した場合、毎月の返済額は約2.9万円増える計算になります(※後述のシミュレーション参照)。
「金利が上がってから固定金利に切り替えればいい」と考える方もいますが、これは注意が必要な考え方です。固定金利は長期金利などの影響を受けるため、変動金利が実際に上昇する前に固定金利が先に上昇する場合があります。金利が上がってから切り替えを検討しても、その時点ですでに固定金利も上がっているケースがあります。
【20代会社員のポイント】
20代は今の収入だけでなく、転職・結婚・出産・教育費などによって、この先の家計が大きく変わる可能性があります。「今の家計で払えるか」ではなく、「収入が一時的に減っても返せるか」という視点で考えることが大切です。
固定金利のメリット・デメリット
固定金利のメリット
最大のメリットは、完済まで毎月の返済額が変わらないことです。
将来、子どもの教育費が増える時期や、収入が不安定になりやすい時期でも、住居費だけは確定しているという安心感があります。
なお、フラット35には子育て世帯や省エネ性能の高い住宅向けに、当初数年間の金利を引き下げる制度もあります。固定金利のハードルを下げたい場合は、こうした制度の対象になるか確認してみるとよいでしょう。
固定金利のデメリット
デメリットは、変動金利に比べて当初の金利が高く、毎月の返済額の負担が大きくなりやすいことです。
例えば4,000万円を35年で借りる場合、金利が変わらなかったと仮定すると、変動金利0.6%の総返済額は約4,436万円、固定金利2.5%では約6,006万円と、総額で1,500万円以上の差になる可能性があります(いずれも一定の金利を仮定した試算です)。
また、金利が高い分、審査上の返済負担率が高くなり、希望する借入額に影響する場合があります。表面的な金利の高さだけで比較するのではなく、子育てプラスなどの優遇制度を適用した後の実質金利で判断することが大切です。
住宅ローンの変動金利は金利上昇するとどうなる?
金利上昇で何が変わる?
毎月の返済額は「元金の返済分」と「利息の支払い分」で構成されています。金利が上がると、この利息分が増え、その分だけ元金の減るスピードが遅くなります。
日本銀行は2024年3月にマイナス金利政策を解除して以降、段階的に政策金利を引き上げ、2026年6月には1.00%に到達しました。この動きに合わせて、変動金利の基準金利も上昇しています。
毎月返済額はどう変わる?
金利が上がったからといって、すぐに返済額が変わるとは限りません。金融機関によって扱いが異なるためです。
「5年ルール」を採用している金融機関では、金利が改定されても5年間は返済額が据え置かれます。一方、ソニー銀行やSBI新生銀行、PayPay銀行など、このルールを採用していない金融機関もあり、その場合は金利改定後、すぐに返済額が変わります。
参考として、4,000万円を金利0.6%・35年で借りた場合の、金利上昇後の毎月返済額の目安は以下の通りです。
| 上昇後の金利 | 毎月返済額の目安 | 当初との差額 |
|---|---|---|
| 1.0% | 約11.3万円 | +約0.7万円 |
| 1.5% | 約12.2万円 | +約1.7万円 |
| 2.0% | 約13.2万円 | +約2.7万円 |
※元利均等返済・35年返済を前提とした試算です。実際の返済額は金融機関の計算方法や条件によって異なります。
元利均等返済と元金均等返済の違い
住宅ローンの返済方法には、大きく分けて「元利均等返済」と「元金均等返済」の2種類があります。
- 元利均等返済:毎月の返済額(元金+利息の合計)が一定になる方法。返済計画が立てやすく、多くの住宅ローンで採用されています。
- 元金均等返済:毎月の元金の返済額が一定で、利息は残高に応じて減っていく方法。総返済額を抑えやすい一方、返済当初の負担が大きくなる傾向があります。
このあと解説する5年ルール・125%ルールは、主に元利均等返済を対象とした仕組みです。元金均等返済では、これらのルールが適用されない金融機関もあるため、契約前に確認しておきましょう。
5年ルール・125%ルールとは?
5年ルールと125%ルールは、金利が急に上がったときに、返済額の急激な増加を抑えるための仕組みです。
- 5年ルール:金利が見直されても、5年間は毎月の返済額を変えない
- 125%ルール:6年目に返済額を見直す際も、それまでの1.25倍を上限とする
ただし、これは支払いが免除される制度ではありません。返済額に収まりきらなかった利息は「未払利息」として後ろ倒しになるだけで、最終的には支払う必要があります。
このルールは、すべての金融機関・商品にあるわけではありません。また、元利均等返済では採用されている一方、元金均等返済では適用されない金融機関もあります。たとえば三菱UFJ銀行の公式情報でも、返済額の急激な増加を抑える仕組みとして、元利均等返済に5年ルール・125%ルールが設けられている一方、元金均等返済には適用されないことが説明されています。契約前に、自分が借りる商品にルールが適用されるかを必ず確認しておきましょう。
【20代会社員のポイント】
5年ルールや125%ルールがあるからといって、金利上昇の影響がなくなるわけではありません。「返済額が変わらない期間があるから安心」ではなく、未払利息が積み重なる可能性も含めて、契約前に商品内容を確認しておきましょう。
変動金利と固定金利、どっちが得?返済額をシミュレーション
ここからは、借入額別に返済額をシミュレーションしてみます。以下の条件を前提とした、単純計算による参考値です。
- 返済方法:元利均等返済
- 返済期間:35年
- ボーナス返済:なし
- 5年ルール・125%ルールは考慮していません(次の「金利上昇した場合のシミュレーション」も同様です)
実際の返済額は、金融機関の商品設計や返済条件によって異なります。あくまで目安としてご覧ください。
3,000万円を借りた場合
| 金利タイプ・条件 | 毎月返済額 | 総返済額 |
|---|---|---|
| 変動金利 0.6% | 約7.9万円 | 約3,327万円 |
| 変動金利 1.5% | 約9.2万円 | 約3,858万円 |
| 全期間固定 2.2% | 約10.2万円 | 約4,304万円 |
4,000万円を借りた場合
| 金利タイプ・条件 | 毎月返済額 | 総返済額 |
|---|---|---|
| 変動金利 0.6% | 約10.6万円 | 約4,436万円 |
| 変動金利 1.5% | 約12.2万円 | 約5,144万円 |
| 全期間固定 2.2% | 約13.7万円 | 約5,739万円 |
5,000万円を借りた場合
| 金利タイプ・条件 | 毎月返済額 | 総返済額 |
|---|---|---|
| 変動金利 0.6% | 約13.2万円 | 約5,545万円 |
| 変動金利 1.5% | 約15.3万円 | 約6,430万円 |
| 全期間固定 2.2% | 約17.1万円 | 約7,174万円 |
金利上昇した場合のシミュレーション
当初5年間はある金利水準で推移し、6年目に金利が上昇したと仮定した場合の、毎月返済額の変化です。5年ルール・125%ルールを考慮しない、単純な元利均等返済による試算です。
※当初5年間は借入時点の金利で返済し、5年経過時点の残高をもとに、残り30年間を上昇後の金利で返済すると仮定した単純試算です。
| 借入額 | 6年目以降の金利 | 当初の返済額 | 上昇後の返済額 | 差額 |
|---|---|---|---|---|
| 4,000万円 | 1.2% | 約10.6万円 | 約11.5万円 | +約0.9万円 |
| 4,000万円 | 2.0% | 約10.6万円 | 約12.9万円 | +約2.3万円 |
| 5,000万円 | 1.2% | 約13.2万円 | 約14.4万円 | +約1.2万円 |
| 5,000万円 | 2.0% | 約13.2万円 | 約16.1万円 | +約2.9万円 |
借入額が大きいほど、金利上昇時の負担増も大きくなることが分かります。なお、実際の返済額は金融機関の商品設計(5年ルール・125%ルールの有無など)によって異なります。これはあくまで一定の条件を仮定した参考値であり、将来の金利動向を予測・保証するものではありません。
20代会社員は変動金利と固定金利のどっちが向いている?
変動金利が向いている人
将来的な昇給が見込め、共働きなどで世帯収入に余力があり、返済額を抑えた分を新NISAなどの資産形成に回せる人には、変動金利のメリットを活かしやすい傾向があります。
20代は今後、転職や昇給などによって収入が変化する可能性がある一方、結婚・出産・教育費など支出も変化しやすい世代です。そのため、将来の収入増加を前提にするのではなく、収入が伸びなかった場合でも返済できるかを確認しておくことが大切です。
固定金利が向いている人
一方で、転職や独立を考えている人、1人の収入で家計を支えている人には、固定金利で住居費を確定させる方が向いている場合もあります。
20代はライフイベントの変化が大きい時期だからこそ、あえて不確定要素を減らすという考え方にも合理性があります。
実際に20代で住宅を購入した私はどうした?
私は結婚のタイミングで中古マンションを購入し、変動金利を選びました。当時どう判断したか、そして実際に金利が上昇してからどう考えたかは、この記事の後半で詳しくお伝えします。
20代で住宅ローンを組むなら「金利」だけで選ばない
住宅ローンと新NISAをどう両立するか
住宅ローンの金利タイプを考えるときは、新NISAとの兼ね合いも欠かせません。
変動金利の低さを活かして返済額を抑え、その分を新NISAの積立に回すという考え方もあれば、住宅ローン控除の還付を踏まえて、控除期間中はあえて繰上返済をしないという判断もあります。
このあたりの詳しい考え方は「住宅ローンがあっても新NISAはやるべき?」で解説していますので、あわせて読んでみてください。
住宅購入後の生活防衛資金
頭金や諸費用に手元資金をすべて使い切ってしまうと、購入後の急な出費に対応できなくなります。
引っ越し費用や家具・家電の購入、不動産取得税の支払いなど、住宅購入直後は思った以上に出費が重なるものです。生活防衛資金として、一般的には生活費の数か月分を現金で確保する考え方があります。住宅購入後は家具・家電や修繕などの突発的な支出も想定し、自分の家計に合わせて余裕を持たせましょう。
将来の教育費
子どもの教育費がピークを迎える時期に、金利上昇による返済増が重なると、家計が一気に厳しくなる可能性があります。
住宅ローンの返済計画を立てるときは、今の家計だけでなく、将来の教育費のタイミングも一緒に考えておくことが大切です。
転職・年収変化
20代は転職やキャリアチェンジの可能性が比較的高い世代です。今の年収ぎりぎりまで借りてしまうと、収入が一時的に減ったときに返済が苦しくなります。
借入額は「今の年収で借りられる金額」ではなく「収入が変動しても返せる金額」で考えるのが安心です。
繰上げ返済の余力
変動金利を選ぶなら、金利が上がったときに繰上返済できる資金の余力があるかどうかも、判断材料のひとつになります。
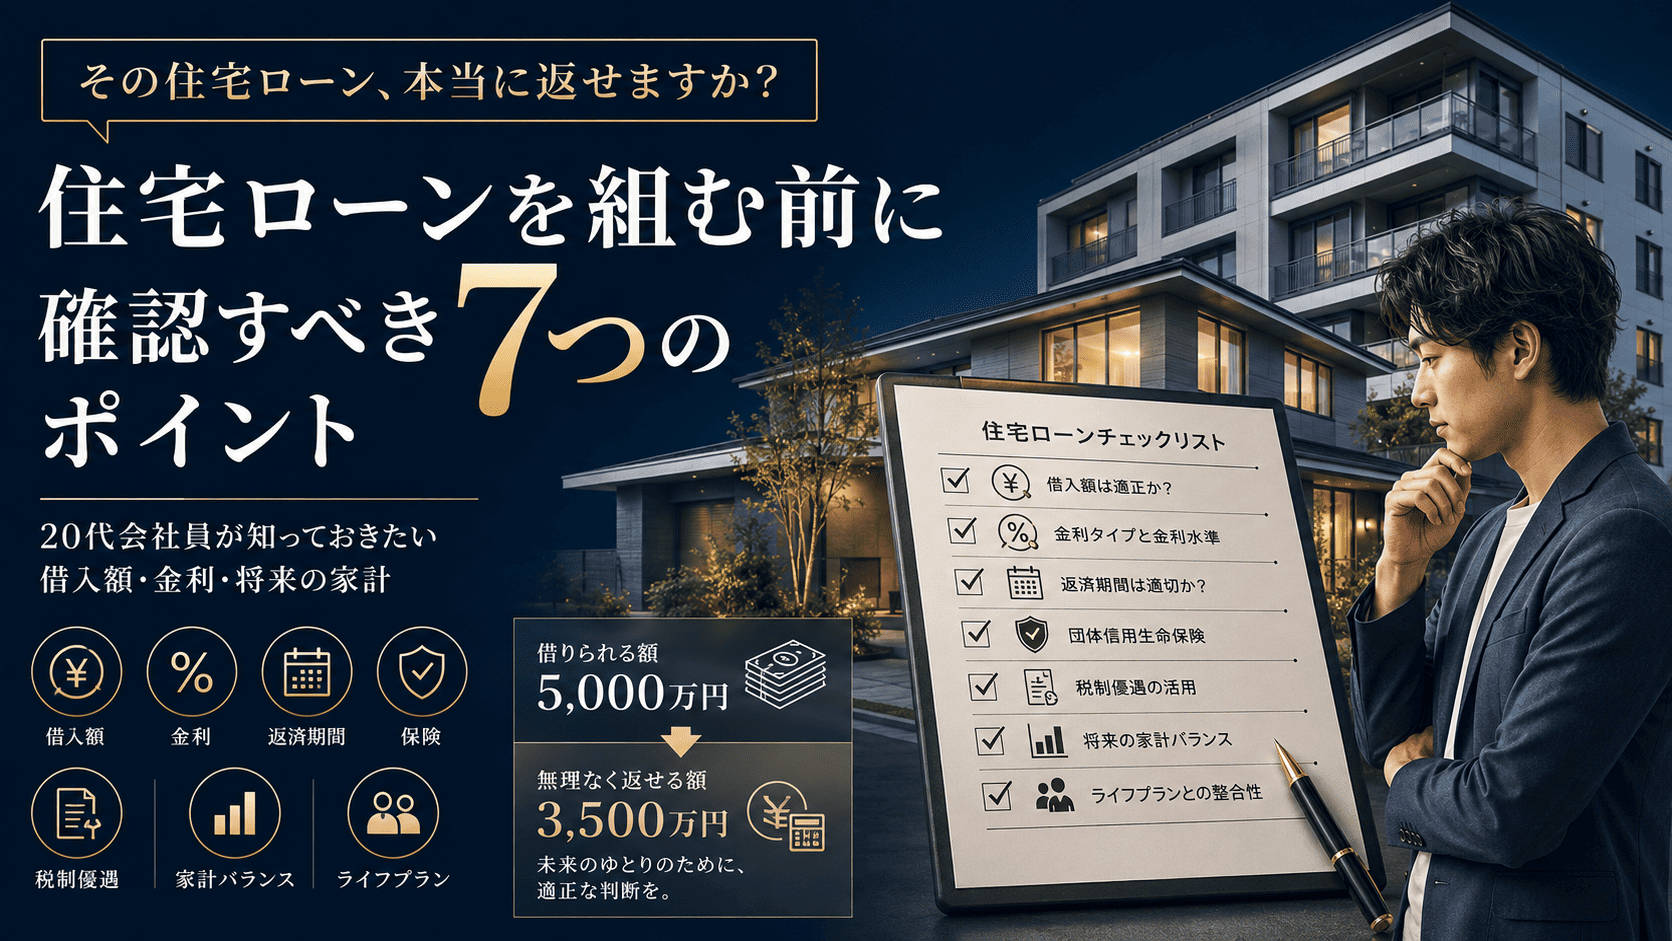
繰上返済の余力があれば、金利上昇時にローン残高そのものを減らし、利息の増加を抑えることができます。この点も含めて、借りる前に確認しておきたいポイントは「住宅ローンを組む前に確認すべき7つのポイント」で詳しくまとめています。
実際に20代で住宅を購入した筆者が選んだ金利タイプ
ここからは、私自身の実体験です。
住宅購入時の状況
私は結婚のタイミングで、駅から近く、相場より割安な中古マンションを購入しました。将来手放すときのリセールのしやすさが、決め手のひとつでした。
20代で住宅を購入し、借入は金利が上昇する前のタイミングで、団体信用生命保険込みでも低い金利水準(借入4,000万円台前半・変動金利0.5%程度)で契約できました。
以前住んでいた都内賃貸の家賃と、現在のローン返済額はほぼ同じ水準です。そのため、郊外の物件に住み替えたあとも、投資に回せる金額は変わっていません。
金利タイプを選んだ理由
私が選んだのは、変動金利の元利均等返済です。
本来は元金均等返済の方が総返済額を抑えられるのですが、私が利用した金融機関では、ペアローンという条件のため、元利均等返済しか選択できませんでした。
固定金利も検討はしていました。ただ、当時は固定金利が1.5%程度だったのに対し、変動金利は団信の特約をつけても0.5%程度でした。1.5%まで金利が上がるのはまだ先だろうと考え、変動金利を選びました。
固定金利より返済額を抑えられた分は、資産運用に回しています。私は、長期的な資産形成を優先する方針を取っています。ただし、投資には元本割れの可能性があり、住宅ローンの金利と投資のリターンを単純に比較して判断できるものではないと考えています。
実際に住宅ローンを返済して感じたこと
住居費が固定的になったことで、家計管理はかなりシンプルになりました。賃貸時代の更新料や、家賃の値上げへの不安がなくなったことも大きいです。
中古物件だったこともあり、購入時にリフォームで壁紙や床、キッチンを入れ替えました。システムキッチンにしたことで皿洗いが格段に楽になり、部屋も広くなって、持ち家ならではの安心感を実感しています。
一方で、リフォームをしたくなる箇所が後から増えてしまい、費用が当初の想定より膨らんだのは反省点です。
金利上昇を経験して考えたこと
借入から2〜3年が経ち、実際に当初より金利が上昇しました。振り返ってみると、当時は固定金利との比較検討が不十分だったと感じています。
この2年ほどで、金利上昇の影響により毎月の返済額が5,000円以上増えました。決して小さくない負担だと感じています。
それでも、繰上返済は今のところ考えていません。私は、住宅ローン金利だけでなく、手元資金の流動性や長期的な資産形成も含めて判断し、現時点では繰上返済より積立投資を優先しています。あわせて、住宅ローン控除の適用期間中はその恩恵を受けられるため、まずはこの期間中は繰上返済をせず、運用を継続しながら様子を見る方針にしています。
もちろん、運用のリターンが今後も金利を上回り続ける保証はありません。金利がさらに上がった場合にどう判断するかは、そのときの家計状況を見ながら考えていくつもりです。
住宅ローンの金利タイプを選ぶ5つの判断基準
ここまでの内容を踏まえて、金利タイプを選ぶときの判断基準を5つに整理します。
①借入額
借入額が年収に対して大きいほど、金利上昇時の負担増も大きくなります。借入額が大きい人ほど、固定金利で安心を買うという選択肢を検討する価値があります。
②返済期間
返済期間が短ければ、金利上昇の影響を受ける前に元金が減っていきます。反対に35年を超えるような超長期のローンでは、固定金利の優先度が上がります。
③家計の余裕
毎月の生活費を差し引いても余剰資金が生まれる家計であれば、変動金利の上昇分を吸収しやすくなります。逆にぎりぎりの家計であれば、固定金利で返済額を確定させる方が安全です。
④将来の支出
教育費のピークや車の買い替えなど、将来の大きな支出がすでに見えている場合は、住居費を固定して家計を安定させておく方が計画を立てやすくなります。
⑤金利上昇への耐性
繰上返済に回せる資金があるか、金利上昇のニュースを見て自分で対応を判断できるか。この2点が、変動金利を選ぶうえでの実質的な条件になります。
【20代会社員のポイント】
5つの基準の中でも、20代にとって特に重要なのは「③家計の余裕」と「④将来の支出」です。今は独身や共働きで余裕があっても、結婚・出産・教育費などライフステージの変化で条件は大きく変わります。数年先の家計も見据えて判断しましょう。
チェックリストで確認してみましょう
- 金利+0.5%の場合の返済額を確認した
- 金利+1.0%の場合の返済額を確認した
- 金利+2.0%の場合の返済額を確認した
- 生活防衛資金を確保している
- 借入額に無理がない
- 将来の教育費などの支出を考えている
- 収入が一時的に減った場合への備えがある
住宅ローンの金利タイプに関するよくある質問
Q. 住宅ローンは変動金利と固定金利どちらがおすすめ?
A. 万人共通のおすすめはありません。借入額や家計の余裕、将来の支出、金利上昇への耐性から、自分に合ったタイプを選ぶことが大切です。迷った場合は、変動と固定を組み合わせるミックスローンという選択肢もあります。
Q. 変動金利は金利が上がるとどうなる?
A. 毎月の返済額に含まれる利息の割合が増え、元金の減るスピードが遅くなります。5年ルールを採用している金融機関では、返済額の変更が数年先送りされることもあります。
Q. 5年ルール・125%ルールとは?
A. 金利急騰時に、返済額の急激な増加を抑えるための仕組みです。ただし利息の支払いが免除されるわけではなく、支払いが先送りされるだけという点に注意が必要です。
Q. 固定期間選択型と全期間固定型の違いは?
A. 固定期間選択型は一定期間だけ金利が固定され、期間終了後に見直しが必要です。全期間固定型は完済までずっと金利が変わりません。
Q. 20代なら変動金利と固定金利どちらが向いている?
A. 昇給の見込みがあり、共働きなどで家計に余力がある人は変動金利のメリットを活かしやすい傾向があります。一方、転職予定がある人や1人の収入で家計を支えている人は、固定金利で住居費を確定させる方が安心できる場合もあります。
Q. 住宅ローンの金利タイプは途中で変更できる?
A. 金融機関や商品によっては、変動金利から固定金利へ変更できる場合があります。ただし、変更する場合はその時点の固定金利が適用されるため、金利が上がってから切り替えても、期待したほど有利にならないことがあります。固定金利から変動金利への変更や他行への切り替えは、借り換え手続きが必要です。
まとめ|変動金利と固定金利は「金利上昇に耐えられるか」で選ぼう
住宅ローンの金利タイプ選びで大切なのは、「どちらが得か」という予測ではなく、「金利が上がっても無理なく返済を続けられる家計かどうか」という視点です。
2026年は、日本銀行の政策金利引き上げにより、これまでの低金利時代とは異なる局面に入っています。将来の金利を正確に予測することはできない以上、最悪のシナリオでも家計が耐えられるかを基準に考えることが、後悔しない選び方につながります。
まずは、自分が検討している借入額で、金利が1%・2%上がった場合の返済額を一度シミュレーションしてみてください。そのうえで、生活防衛資金や新NISAとのバランスも含めて、家計全体で判断していきましょう。
こちらの記事もあわせてどうぞ
住宅ローンを比較する際は、金利だけでなく、事務手数料・団体信用生命保険の保障内容・繰上返済手数料なども合わせて確認しておくと安心です。
※近日公開予定:「住宅ローンの頭金はいくら必要?」「繰上げ返済はするべき?NISAとどっちを優先?」もあわせてご覧ください。
⸻
この記事を書いた人
不動産会社に勤務しながら、宅地建物取引士・FP2級を取得。20代で住宅を購入し、現在も住宅ローンを返済しながら新NISAでの資産形成を続けています。
コメント